日本国内において「4億円」という金額は、一生を大きく変えるほどの圧倒的なインパクトを持つ数字です。高額な宝くじの当選金として耳にすることもあれば、富裕層の資産形成やリタイアメントの目標値、あるいは相続や不動産売買の文脈でも頻繁に登場します。
本記事では、2026年現在の経済情勢を踏まえながら、4億円という巨額の富を手にした際の手取り額の現実、資産運用による利息生活の可能性、不動産投資の実際、そして生活水準の変化に至るまで、多角的な視点からその実態を詳しく紐解いていきます。
4億円という金額が持つ意味と社会的な背景
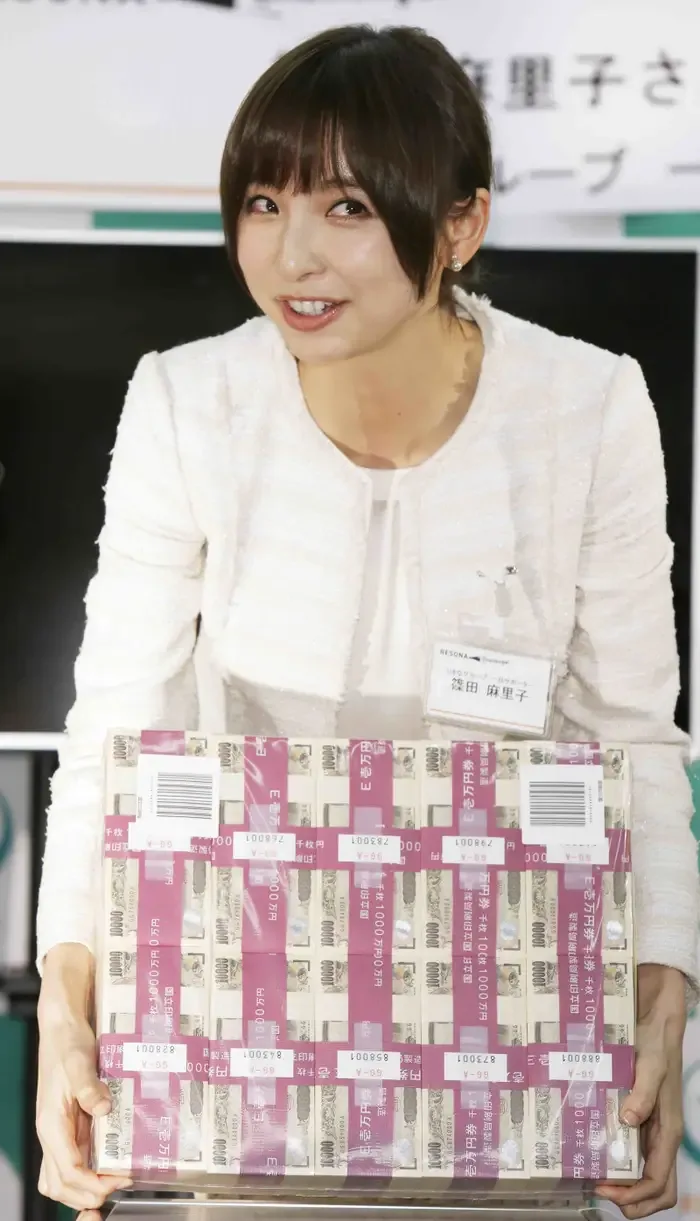
私たちが普段の生活で目にする金額の単位を遥かに超えた「4億円」という数字には、独自の経済的・社会的意味が存在します。なぜこれほどの巨額が人々の関心を集めるのでしょうか。その理由は、単なる数字の大きさだけでなく、個人の人生設計や経済的自由のボーダーラインとして機能している点にあります。
一般サラリーマンの生涯賃金が約2億円から3億円程度と言われる現代において、4億円という資産を一括で手に入れる、あるいは築き上げることは、労働からの完全な解放を意味します。2026年現在の物価高や金利変動といったマクロ経済の動向の中でも、4億円という規模の資産があれば、インフレヘッジを効かせながら安定したキャッシュフローを生み出すことが十分に可能です。
宝くじの4億円当選:手取り額の仕組みと実際
多くの人が「4億円」と聞いて真っ先に連想するのが、年末ジャンボをはじめとする高額宝くじの当選金でしょう。夢のある響きですが、実際に手元に残る金額や、その後の生活の変化については正確な知識が不可欠です。
日本の税法上、宝くじの当せん金には所得税や住民税が一切かかりません。そのため、4億円が当せんした場合、手取り額はそのまま満額の4億円となります。この点は、事業所得や給与所得として同額を得た場合と比較して圧倒的なアドバンテージと言えます。
しかし、大金を手にした瞬間に人生が好転するばかりとは限りません。過去の当選者の事例や専門家の分析によると、急激な環境の変化による人間関係のトラブルや、計画性のない浪費によって数年で資産を失ってしまうケースも少なくありません。そのため、当選直後にいかに冷静さを保ち、専門家に相談できるかが鍵となります。
4億円の資産運用とリタイアメント(4%ルール)の現実
働かずに生活する「FIRE(Financial Independence, Retire Early)」やリタイア生活を目指す際、4億円という資産は非常に強力な武器となります。ここでよく用いられるのが、アメリカの蓄財研究に基づいた「4%ルール」です。
4%ルールとは、年間支出が投資元本の4%以内に収まっていれば、資産を減らさずに半永久的に維持できるという考え方です。4億円に対して4%を適用すると、年間で1,600万円の運用益・取り崩しが可能となります。日本の一般的な世帯の生活費と比較しても十分に余裕のある金額であり、贅沢を極めなければ資産を目減りさせずに暮らすことができます。
| 運用・管理手法 | 想定利回り・特徴 | メリット | 注意点・リスク |
|---|---|---|---|
| 安全資産(貯金・国債) | 金利0.1%〜1.0%前後 | 元本割れのリスクが極めて低い | インフレによる実質的な価値低下 |
| 分散投資(株式・債券) | 年利3%〜5%程度(期待値) | インフレに強く、4%ルールと好相性 | 市場変動による元本の一時的下落 |
| 不動産投資 | 実質利回り4%〜7% | 安定した家賃収入(インカムゲイン) | 空室リスク・修繕費・流動性の低さ |
4億円の貯金と金利生活:賢い管理方法とは
「4億円をただの預金口座に預けておくだけで、利息だけで生活できるのか」という疑問を持つ人も多いでしょう。かつての超低金利時代であれば銀行預金の利息は微々たるものでしたが、近年の金利上昇局面においては、預金や国債の利息も無視できない額になりつつあります。
仮に4億円を金利0.5%の普通・定期預金に預けた場合、税引き前で年間200万円(税引き後約159万円)の利息が発生します。これだけで完全に生活するのは日本の物価水準ではやや心もとないものの、元本を1円も減らさずに毎年まとまったお小遣いを得られるのは大きな魅力です。ただし、預金だけではインフレによってお金の価値が目減りしていくリスクがあるため、安全資産とリスク資産を適切に組み合わせるポートフォリオ構築が不可欠です。
不動産投資と「4億円の家」:どこに建てるべきか
4億円という潤沢な資金がある場合、その一部を使って「理想のマイホームをどこに建てるか」という選択も現実味を帯びてきます。東京都心の高級住宅街(港区、渋谷区、千代田区など)や、人気の横浜・湘南エリア、あるいは地方の広大な土地に優雅な邸宅を構えるなど、選択肢は多岐にわたります。
土地と建物の総額に4億円を投じる場合、単なる消費財としてのマイホームではなく、将来の資産価値(リセールバリュー)を意識することが極めて重要です。人口減少社会においても、アクセスの良い都心部の不動産は資産価値が落ちにくい傾向にあります。
また、自宅だけでなく「収益不動産」への投資として4億円を活用する手法もあります。一棟マンションやアパートを複数棟購入し、家賃収入を柱とすることで、労働に依存しない盤石なキャッシュフロー基盤を築くことができます。
4億円と相続税:次世代へスムーズに引き継ぐために
4億円という資産を保有する場合、避けて通れないのが相続税の問題です。現金のまま所有していると、相続が発生した際に莫大な税金が課され、資産フライトや強制的な売却を余儀なくされるケースがあります。
日本の相続税は最高税率が55%に達するため、事前の対策を行わないと資産の半分以上が国庫に納められることになります。そのため、不動産を活用した評価額の圧縮、生前贈与の活用、あるいは法人化による資産管理など、税理士をはじめとする専門家チームと連携した綿密な相続設計が必須となります。
【4 億円】に関するよくある質問(FAQ)
Q1:4億円の資産があれば、本当に働かずに一生暮らしていけますか?
A1:はい、一般的な生活水準であれば十分に可能です。年間支出を500万〜800万円程度に抑え、残りの資産を適切に運用(4%ルールなど)すれば、元本を維持しながら死ぬまで不労所得で生活することができます。
Q2:宝くじで4億円当たった場合、税金は本当に一切かからないのですか?
A2:所得税法第9条により、宝くじの当せん金は非課税と定められています。そのため、受け取り時に税金が源泉徴収されることはなく、4億円全額が手取りとなります。ただし、その後に家族へ多額の現金を渡すと「贈与税」の対象になるため注意が必要です。
Q3:4億円の資産を安全に管理するためのベストな方法は?
A3:全額を一つの銀行口座に預けたり、一つの投資商品に集中させたりすることは避けるべきです。預金、国債、インデックスファンド、実物不動産など、リスクヘッジを考慮した分散投資を行うことが、資産を守り増やすための王道となります。
4億円という途方もない金額は、単なる贅沢の道具にとどまらず、人生の選択肢を無限に広げる強力なエネルギー源です。しかし、手取りや税金の仕組み、適切な資産運用、不動産の選び方、そして相続対策への理解がなければ、その莫大な富は簡単に崩れてしまう脆さも併せ持っています。
2026年現在の経済環境や金利動向を冷静に見据え、感情に流されずプロの知見を借りながら賢く管理・運用することこそが、4億円という資産価値を最大限に活かし、真の経済的自由と安心を手に入れるための唯一にして最大の判断基準となります。